
財經
中國財經展望 最新的財經文章。

財經
人行行長:貸款增長放緩成新常態

人民銀行行長潘功勝表示,中國貸款增長放緩將成為宏觀經濟運行的新常態,因房地產及地方融資平台信貸需求收縮,新興產業尚未能完全填補缺口。他預期整體信貸增長難以維持以往速度,但強調融資環境仍相對寬鬆。
財經
日圓續弱兌港元見155 港元貼近弱方保證
日圓兌美元跌至155水平,兌港元亦相應走弱,赴日旅遊購物成本上升。港元貼近7.85弱方兌換保證,距離僅58點子,港息有上升壓力,供樓人士需留意。人民幣在岸價走強,兌港元算賬北上消費較划算。
財經
美股三大指數齊跌 納指挫0.78% 能源股逆市升

美股周二全線下跌,道指跌0.63%,納指跌0.78%。能源板塊受油價帶動逆市升2.57%,科技股普遍受壓。中概股個別發展,阿里微升,理想、小鵬跌逾3%。10年期債息升4個基點至5厘,油價升3.89%。
財經
貝森特:債息上升反映需解決財政赤字
美國財長貝森特表示,10年期債息上升一定程度反映解決財政赤字問題的必要性,並指回購美債行動成功。他又稱,美日聯合干預日圓匯率成本適度,日圓走強有利美國出口商及利率。
財經
美三大指數初段偏軟,油價債息齊升

美股三大指數周二初段全線偏軟,道瓊斯工業平均指數跌118點或0.23%,報52,303點。油價上升、美國國債孳息率處於高位,加上市場對人工智能需求前景不明朗,投資者入市態度審慎。
財經
Global X KOSPI 200 ETF掛牌,管理費0.49%同業最低

Mirae Asset在香港推出Global X KOSPI 200 ETF(03408/09408),年管理費0.49%,為本港同類產品最低。該基金追蹤韓國200大上市公司指數,涵蓋人工智能供應鏈龍頭。
財經
海南省政府連續第5年來港發債,規模不超過50億元

海南省政府連續第5年在香港發行離岸人民幣地方政府債券,規模不超過50億元,並於聯交所上市。財政司副司長黃偉綸表示,過去4年海南累計在港發行180億元債券,今次發債深化瓊港合作。
財經
日圓急跌創月內新低 港元逼近弱方保證
日圓兌美元單日跌逾1%,一個月累計貶值2.8%,赴日旅遊消費成本明顯上升。港元貼近7.85弱方兌換保證,距離僅65點子,港息或受壓。人民幣在岸離岸價差輕微,北上消費匯率影響不大。
財經
壁仞科技擬籌78億,股價年內跌7%

上海壁仞科技(06082)正考慮透過股份配售集資10億美元(約78億港元),以支持其人工智能晶片研發。據彭博報道,銀行正初步探討投資者興趣,交易細節尚未落實。公司於7月首次配售集資約70.7億港元,股價自1月上市以來累計下跌約7%。
財經
恒指全日跌250點 收報24667 成交增至1350億

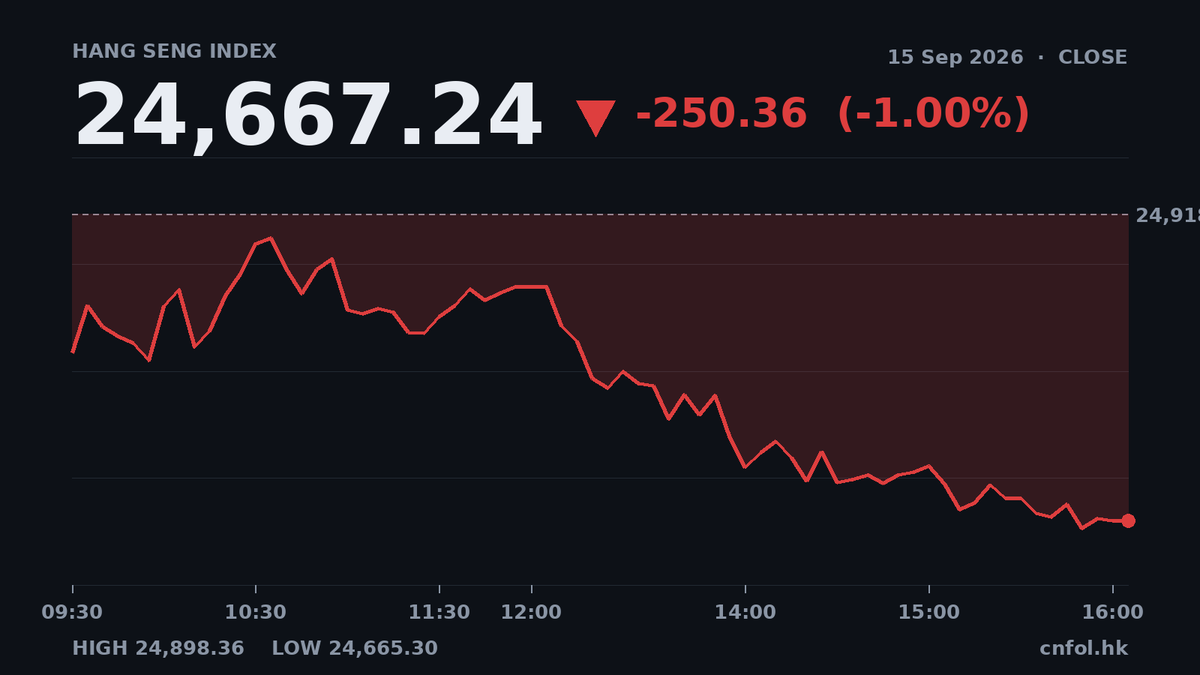
恒指全日收報24,667.24,跌250.36點(-1.00%),跌幅較早市擴大。綜合指數成份股跌多升少,431隻下跌。成交額1350億港元,較上日多4.4%。騰訊逆市升1.9%,成交95.6億。
財經
滬深港股市齊跌,內需疲弱數據拖累

中國及香港股市周二下跌,滬深300指數收跌0.7%,恒生指數跌1%。8月工業生產加快,但消費及投資數據疲弱,內房價格續跌,反映內需復甦乏力。巴克萊分析員維持2026年GDP增長4.5%的預測,低於市場共識。
財經
Anchorpoint與羅兵咸永道推代幣化貨幣教育研究計劃
香港持牌穩定幣發行商Anchorpoint Financial與羅兵咸永道(PwC Hong Kong)合作,推出代幣化貨幣採用計劃,聚焦教育、研究及行業對話。計劃涵蓋三大範疇,並邀請金融服務、支付、科技及企業界持份者參與。
財經
美債孳息升穿5厘,創2007年以來最高
美國10年期國債孳息率周二升穿5.0210厘,為2007年中以來首次,主要受油價上升及通脹憂慮影響。日本10年期國債孳息率亦升至3.025厘,創30年新高。市場預期聯儲局將於周三加息25個基點。
財經
先正達保密遞表赴港上市,擬籌50億美元
瑞士農業化學及種子公司先正達已向港交所提交保密上市申請,目標集資50億美元(約390億港元)。若獲監管機構批准,最快明年掛牌,有望成為近年香港最大型新股之一。
財經
百達環球多元資產基金規模增至50億美元
瑞士資產管理公司百達(Pictet)旗下環球多元資產基金,受惠中國投資者追捧,今年規模由16億美元增至51億美元。其中約六成資金來自內地零售投資者經基金互認計劃(MRF)流入。
財經
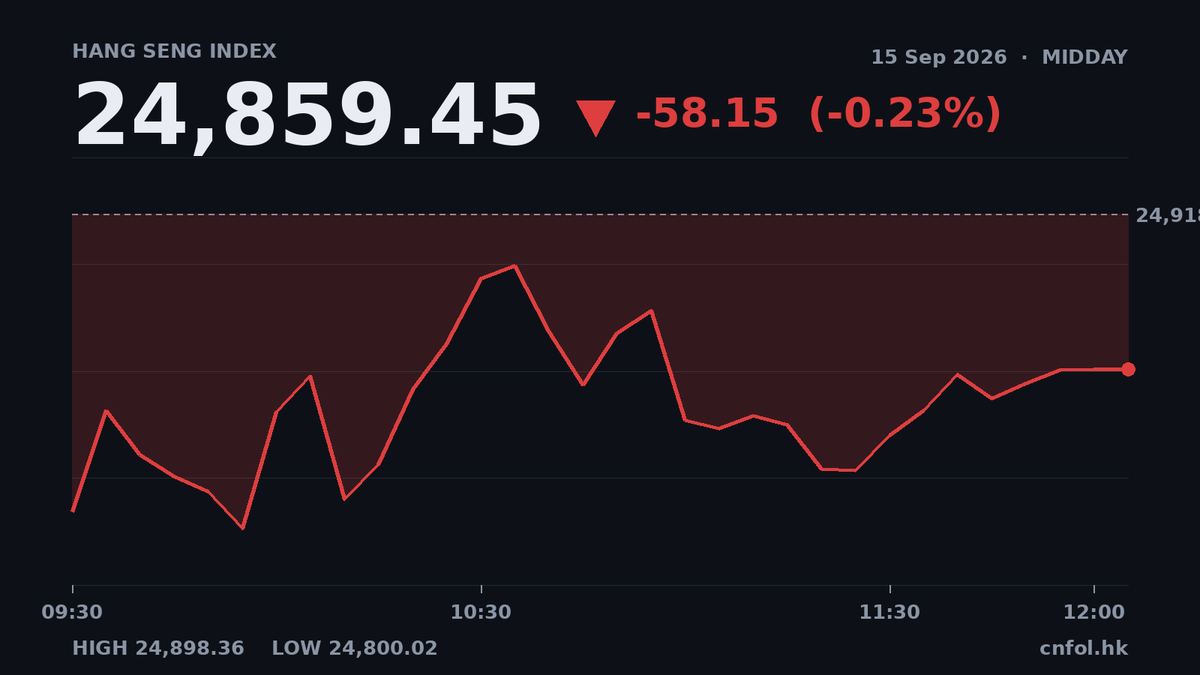
恒指半日跌58點 科技股兩極化 騰訊逆市升2.93%

恒指半日收報24,859.45,跌58.15點。綜合指數成份股中365隻下跌,189隻上升。騰訊成交56億元逆市升2.93%,智譜成交29.27億元跌4.99%,科技股表現分歧明顯。
財經
DeepSeek聘GL合夥人任CFO,為IPO鋪路
中國人工智能初創企業DeepSeek計劃委任創投公司GL Ventures合夥人嚴文濤為首任首席財務官,為潛在上市做準備。該公司正進行一輪融資,估值約5000億元人民幣(740億美元)。
財經
內地8月工業增加值增5.2%,零售遜預期
國家統計局公布,8月工業增加值按年增5.2%,較7月加快0.7個百分點,勝市場預期;零售銷售僅增0.4%,遜於預期。首八個月固定資產投資跌7.2%,房地產投資跌19.9%,經濟結構失衡壓力持續。
財經
日圓續弱逾三個月 港元貼近弱方兌換保證
日圓兌美元持續走弱,一個月累跌逾3%,赴日旅遊換匯成本上升。港元貼近弱方兌換保證,距離下限僅69點子,港息或受壓。人民幣在岸價走強,兌美元年初至今升逾4%,北上消費購買力增強。
財經
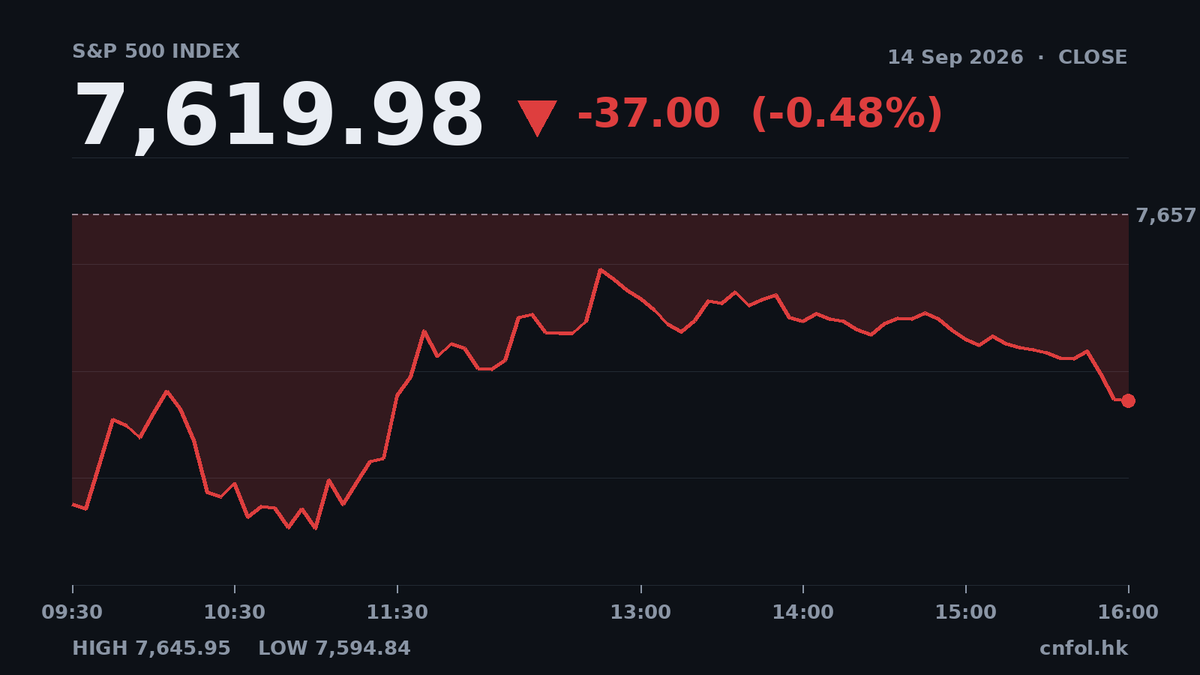
科技股領跌納指挫0.56% 中概股逆市走強

美股三大指數全線下跌,納指跌幅最大達0.56%,資訊科技板塊中位數跌3.36%拖累大市。惟中概股普遍逆市上升,理想汽車升3.05%最突出,為今日港股相關股份開市帶來參考。
財經
鎧俠擬美國上市籌資百億美元
日本芯片製造商鎧俠控股(Kioxia Holdings)正考慮通過發行美國預託證券(ADR)籌集至少100億美元(約780億港元),據彭博報道,有關上市可能於明年進行。
財經
順豐控股擬發100億人幣點心債
順豐控股(06936)計劃首次發行離岸人民幣點心債,集資最多100億元(約116.9億港元),創同業紀錄。今年離岸點心債累計發行量達8630億元,按年增35%,再創同期新高。
財經
外管局促銀行增企業外匯對沖,人民幣年內升4.3%
據消息人士透露,國家外匯管理局近期透過窗口指導,要求銀行鼓勵企業客戶增加外匯對沖,以減輕人民幣持續升值對出口商的衝擊。今年以來人民幣兌美元升值4.3%,貼近四年高位,上半年企業外匯衍生品合約總值近1.4萬億美元,按年增約40%。
財經
內地8月新增貸款600億,遠遜預期
中國8月新增銀行貸款回升至600億元人民幣,扭轉7月錄得3,400億元收縮,但遠低於市場預期的4,000億元,亦較去年同期590億元為低。住戶及企業信貸需求持續疲弱,拖累信貸增長。
財經
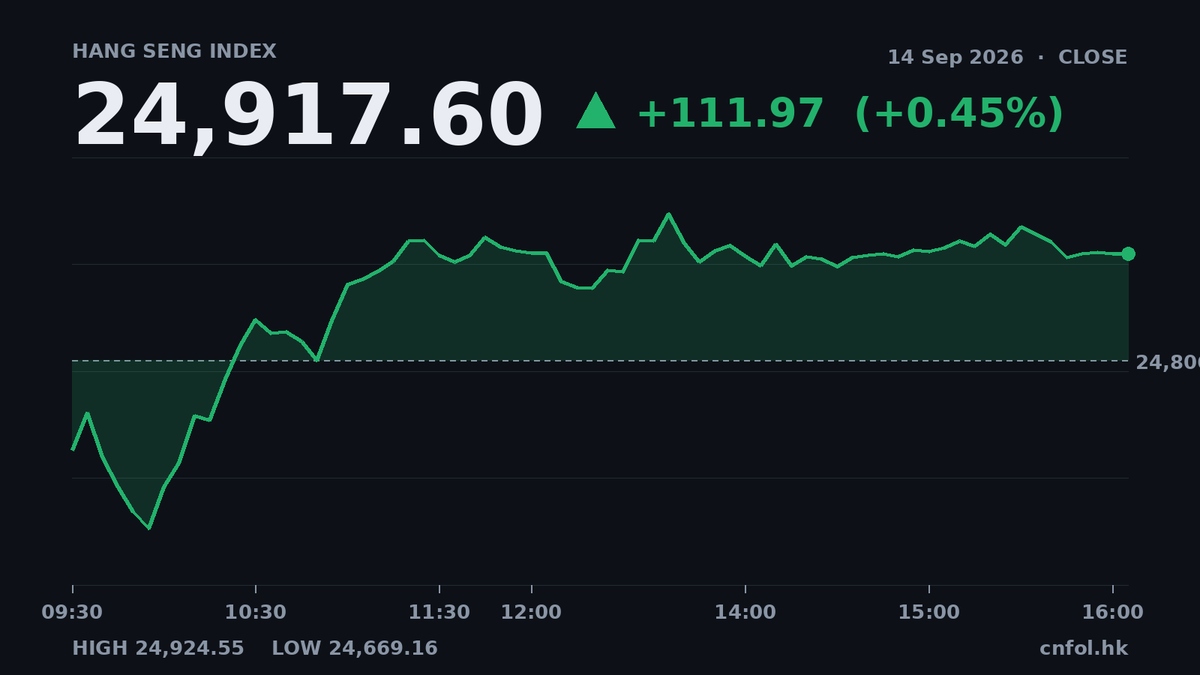
恒指全日升111點 智譜成交78億居首

恒指全日收報24,917.60,升111.97點。大市成交1293億,比上日少21.3%。升跌股份比例242對331,中位數跌0.43%。智譜成交78.2億但跌9.08%,成焦點。
財經
字節跳動簽296億美元貸款,涉逾20家銀行
字節跳動(ByteDance)簽署涉資296億美元(約2308.8億港元)的三年期銀團貸款,可延長至五年,獲超過20家銀行參與,包括工商銀行(01398)及匯豐控股(00005)。國有銀行合共承貸189億美元,佔總額64%。
財經
花旗論壇揭幕,香港鞏固家辦樞紐地位
花旗私人銀行亞太區家族辦公室論壇周一揭幕,逾150名與會者探討人工智能、資本流向及地緣政治對投資影響。花旗高層指,香港作為亞洲領先財富管理中心,持續吸引家族辦公室進駐。

財經
恒指半日彈87點,智譜挫逾7%失守配售價
港股半日反彈87點,恒生指數中午報24893點,主板成交逾1070億元。智譜配股集資393億元,股價曾失守配售價,半日跌逾7%;晶片股受壓,中芯及華虹分別跌逾2%及約3%。
財經
Ligent擬籌56.7億,港股IPO9月掛牌
中國光纖設備商Ligent Technologies計劃在港首次公開招股(IPO),集資約56.7億港元,每股作價32.96港元,預計9月22日掛牌。公司獲基石投資者認購3.4億美元,佔基礎發售額47%。
財經
金價周一小跌,受油價通脹憂慮影響
周一現貨金價下跌0.5%,報每盎司4327.80美元,因油價上升加劇通脹憂慮,市場預期聯儲局本周會議加息機會達86%。分析員預期金價波動持續,高盛仍看好年底金價見4900美元。
財經
恒指早段跌44點,報24761點
恒生指數周一早段跌44點,跌幅0.2%,報24761點。恒生科技指數跌0.4%,報4303點。亞太區股市個別發展,日經平均指數跌1.7%,韓國KOSPI指數跌2.4%。
財經
四方精創、納真科技今招股,合共集資逾66億元
四方精創(不設代號)與納真科技(不設代號)今日起招股,合共集資最多逾66.1億元,預計下星期二掛牌。四方精創集資最多9.43億元,納真科技集資約56.7億元。
第 9 / 16 頁 共 779 篇報道